今年开始,两轮电动车的销量一直在下滑。因为现在的新车配资炒股平台风险,很难让消费者产生换新的冲动。性价比和使用体验都不占优势,同时行业内部的销售和监管问题,进一步拦住了想买车的人。
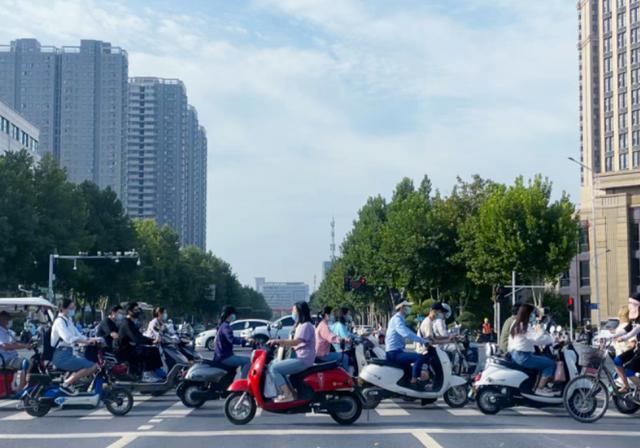
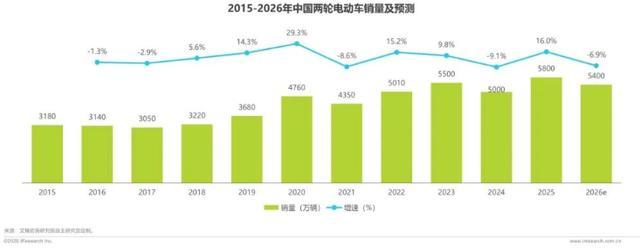
2026年前三季度,国内两轮电动车卖出4837.8万辆,同比小幅下滑,上半年市场表现更差,销量跌幅达到12.6%。目前国内电动车保有量突破4.5亿辆,几乎人手一台的普及度,让新车置换成了可有可无的选择。大家还在骑车,日常通勤需求没变,只是没人愿意再主动换新。

修车远胜买车,新车还限速,消费者不愿意买单
一台旧电动车,只要车架和电机没有损坏,只需要花几百块就能恢复正常使用。一组常规电池以旧换新,费用仅200-300元,修好之后还能安稳骑两三年。
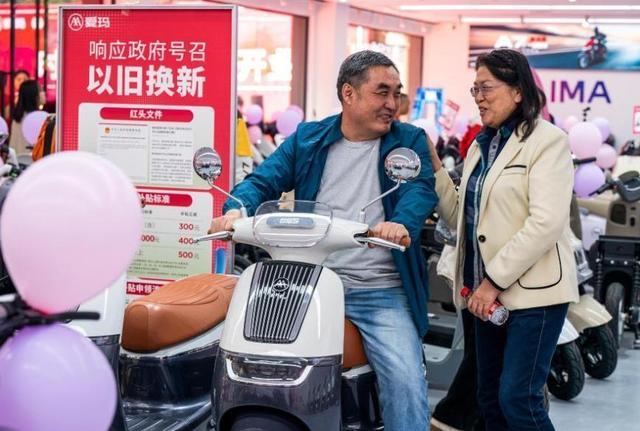
对比之下,换新的性价比极低。一台符合新规的新电动车,落地价格普遍在两三千元。新车看似全新出厂,使用几年后同样需要换电池,修零件。对消费者来说,小额花费续命旧车,远比重置一台新车划算。这也是近两年修车店生意火爆,新车门店冷清的核心原因。
更关键的是,新规落地后,新车体验不升反降。原材料涨价,合规改造,让新车终端售价普遍上浮200-300元。价格涨了,骑行体验却大打折扣。新车限速,缩减储物空间,限制载人,这些硬性规则带来的不便,是用户每天都要面对的问题。花更多的钱,换来更拘束的用车体验,消费者自然不愿意买单。
最受欢迎的配资平台不想被新规限制的用户,早就换了购车选择。价格相近的电动摩托车,动力和续航全面优于普通新国标车,唯一门槛就是考取驾照。今年电摩销量大幅上涨,6月单月涨幅超55%,越来越多愿意花钱升级车辆的用户,跳过普通电动车。短途通勤人群也有替代方案,共享电车随取随用,不用自己养护,进一步分流购车需求。市场消费没有萎缩,只是普通新车失去了竞争力。
就算想买车也卡在手续,门店的可选车型还不多
元股证券:ygzq.hk销量低迷,除了用户不愿换新,行业自身的问题也拦住了大量真实订单。
今年国庆前后,多地多款电动车3C认证临时暂停,大批在售车辆无法正常上牌。很多消费者在门店选好车型,敲定价格,最后卡在了上牌环节。证书状态突发变动,退车退款流程繁琐,用户还要承担额外手续费。
渠道端的积压问题,让市场局面雪上加霜。车企常年向经销商压货冲业绩,工厂出货数据好看,但车辆根本没有流入消费者手中,全部积压在门店仓库。今年2月行业销量大幅缩水,但厂家出货节奏没有调整,终端库存压力持续堆积。
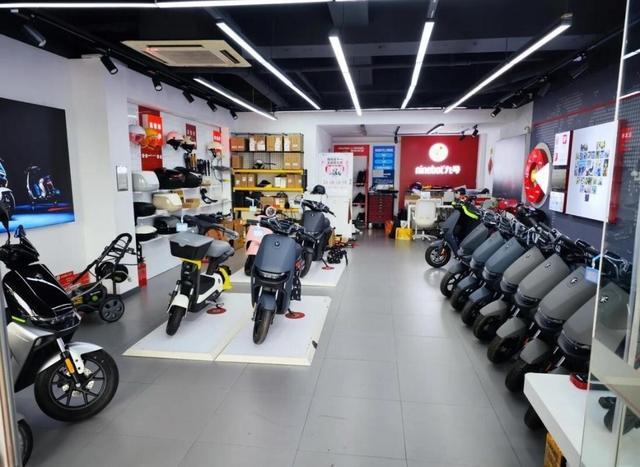
高压库存下,线下门店生存艰难。多数门店单日销量达不到盈亏平衡线,一台新车利润仅有200-300元,单纯卖车根本赚不到钱,只能勉强覆盖基础开支。不少经销商看不到前景,放弃两轮电动车,转行经营三轮车。谨慎的拿货心态,改变了门店的车型结构。经销商优先囤积风险更低,销量更好的电摩,普通合规新车的进货量缩减。目前很多品牌门店,电摩库存占比超90%,而适合日常通勤,能正常上牌的普通新车,反而成了稀缺货。
消费者可选车型变少,换新意愿进一步降低,行业就此陷入恶性循环。用户佛系修车不换车,门店新车卖不动,厂家继续压货冲数据,经销商资金被套。缩减进货,终端车型越来越少,叠加政策认证的频繁变动,市场活力长期消耗。
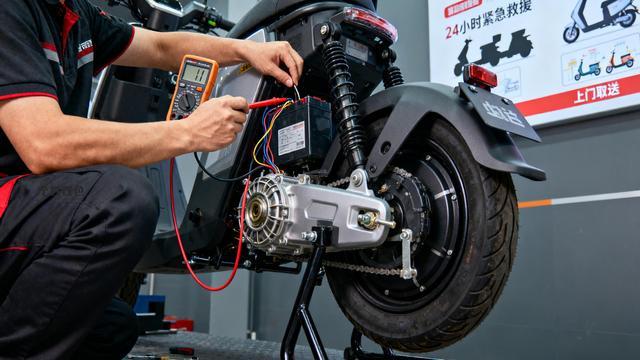
门店不再靠卖车赚钱,修车反而成了主业
如今整个行业的赚钱逻辑,已经反转。新车销售不再是门店的盈利核心,电池更换和车辆维修这些存量售后业务,成了车行最稳定的收入来源。很多门店靠着修车维持流水,新车售卖只是摆设。
线下门店的人力和铺位成本一直居高不下,新车销售薄利,周转慢,很难支撑门店运营。而存量维保业务回款快,配件供货链路成熟,不需要承担大额整车库存带来的资金压力。
两轮电动车行业早已告别增量时代。超高保有量让换新需求大幅降低配资炒股平台风险,新规抬高购车成本,拉低用车体验,车企和渠道的固化问题拖累市场。消费者只是理性消费,不再为鸡肋新车买单,这也是行业销量走低的最终答案。
实盘加杠杆开户提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
热点资讯